


Polski system emerytalny składa się z trzech filarów. Pierwszym, po ukończeniu przez kobiety 60 lat, a w przypadku mężczyzn 65 lat, będzie emerytura wypłacana z Funduszu Ubezpieczeń Społecznych zarządzanego przez ZUS. Jej uzupełnieniem miało być OFE, które zalicza się do drugiego filaru. OFE (Otwarte Fundusze Emerytalne) są obecnie w szczątkowej postaci. Trzeci filar jest ofertą rozwiązań prawnych dających różne przywileje podejmującym wysiłek oszczędzania na prywatną część emerytury. Zalicza się do niego IKE, IKZE, PPE (Pracowniczy Program Emerytalny), PPK (Pracowniczy Plan Kapitałowy) i ostatnio dodano OIPE. Niestety, na tle obywateli innych krajów Polacy wciąż nie chcą wziąć spraw w swoje ręce i relatywnie mało z nas oszczędza na swoją emerytalną przyszłość.

Źródło: https://pfr.pl/dam/jcr:0f5ed545-1a0d-4c44-95d7-2f47825f1ac5/PFR_Oszcz%C4%99dno%C5%9Bci_202307.pdf, slajd nr 59.
Spis treści
Dlaczego warto posiadać dobrowolne konto emerytalne?
Jeśli spojrzymy na spór polityczny wokół wieku emerytalnego, a także statystyki emerytalne nasza motywacja do oszczędzania na emeryturę powinna być wysoka.
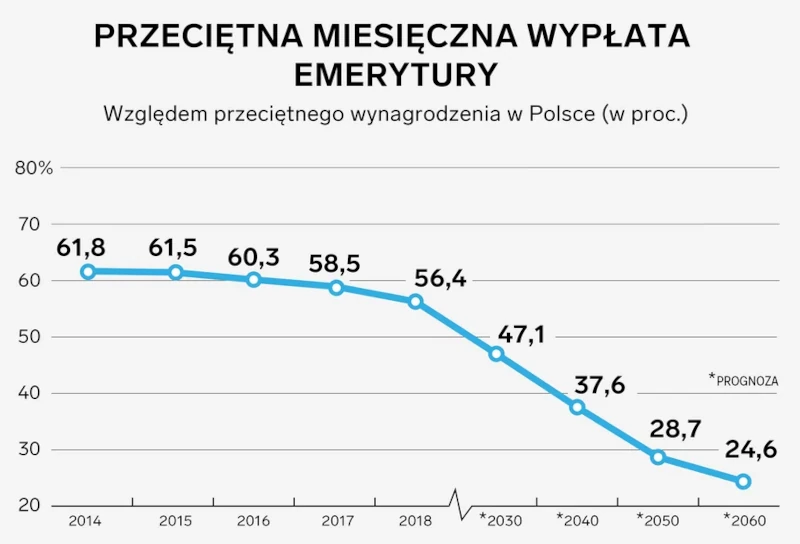
Jak szacuje ZUS, stosunek miesięcznej kwoty wypłaty świadczenia emerytalnego do ostatniego pobieranego wynagrodzenia już niedługo spadnie poniżej 30%.
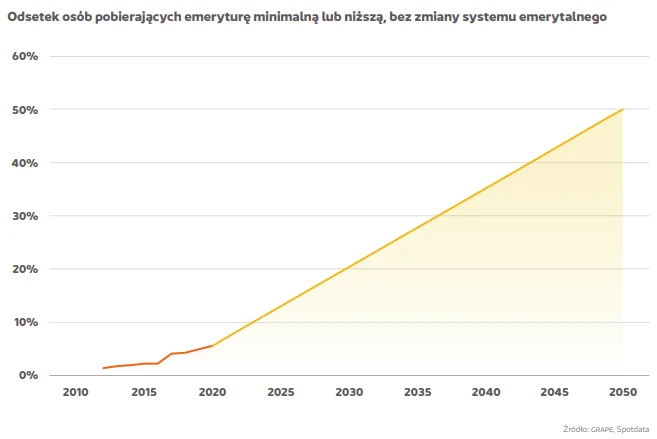
To oznacza, że coraz więcej osób będzie pobierać minimalną emeryturę, która bez wsparcia prywatnymi oszczędnościami nie pozwoli na godne życie.
Korzyści z oszczędności w trzecim filarze emerytalnym
Podstawową korzyścią z rozwiązań oferowanych w ramach trzeciego filaru jest możliwość inwestowania środków z różnorodnymi ulgami podatkowymi na prywatną emeryturę. Ulgi zwiększają efektywność naszych inwestycji, podnosząc wypracowaną stopę zwrotu. Co równie ważne, w sytuacjach nadzwyczajnych, każde z rozwiązań prawnych pozwala nam zakończyć proces oszczędzania zanim osiągniemy określony w nich wiek emerytalny. Zgromadzone środki są naszą własnością, a w przypadku naszej śmierci dziedziczą je nasi spadkobiercy.
Konto IKE i IKZE – podobieństwa i różnice
Obie nakładki prawne są do siebie podobne w przyjętych dla nich skrótach, ale również w oferowanych rozwiązaniach. Niemniej jednak są też pomiędzy nimi istotne różnice.
W jednym i drugim przypadku ustawodawca nałożył limit środków, które możemy w danym roku ulokować w wybranym przez nas produkcie inwestycyjnym oferowanym w ramach Indywidualnego Konta Emerytalnego (IKE) lub Indywidualnego Konta Zabezpieczenia Emerytalnego (IKZE). W 2024 r. limit wpłat wynosi odpowiednio 23472 zł i 9388,80 zł (oraz 14083,20 zł dla prowadzących działalność gospodarczą). Poza wskazanymi ograniczeniami maksymalnej wysokości wpłat nie istnieją żadne inne wymogi określające częstotliwość wpłacania środków czy wysokości minimalnej wpłaty. Może to jedynie wynikać z racjonalności ekonomicznej. Na przykład w przypadku biur maklerskich możesz płacić prowizję za transakcję określoną procentowo i wartościowo (nie mniej niż). Zwróć uwagę na ten ostatni element, żeby wpłacając zbyt małą kwotę nie przepłacić na kwocie prowizji.
Dodatkowo pamiętaj, że możesz posiadać tylko jedno IKE i jedno IKZE.
Grafika Autora
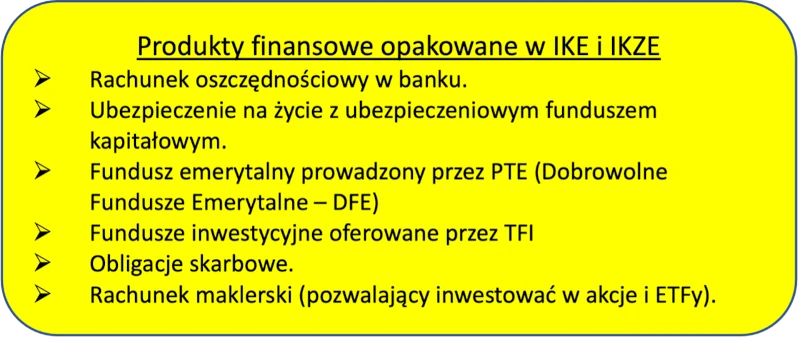
Istotne podobieństwa i różnice znajdziesz na poniższej grafice.

Grafika Autora
Pamiętaj, że po osiągnięciu wieku określonego w warunkach IKE i IKZE oraz dokonaniu pierwszej wypłaty formalnie zakończysz gromadzić oszczędności. Innymi słowy od tego momentu nie ma już możliwości dalsze dokonywanie wpłat. Jeśli zależy Ci na oferowanych ulgach i nie potrzebujesz zgromadzonych w IKE/IKZE środków możesz oszczędzać dłużej. Będziesz mógł korzystać z tej formy oszczędzania dopóki nie zdecydujesz się wypłacić choćby części środków.
Czy można zmienić wcześniej podjętą decyzję o wybranej formie oszczędzania na emeryturę?
Nie jesteśmy skazani na raz podjętą decyzję o wyborze produktu finansowego opakowanego w jedną z omawianych rozwiązań. W niemal każdym momencie możesz dokonać zmiany decyzji. Czasem wymagane będzie odczekać jakiś czas – najczęściej rok, żeby nie ponosić kosztów, które może naliczyć firma oferująca dany produkt. Zmiana decyzji będzie się wiązała z tzw. wypłatą transferową z jednego IKE/IKZE do innego. Najpierw otwierasz nowe, konto IKE lub IKZE, a później zgłaszasz w instytucji prowadzącej „stare” konto chęć dokonania wypłaty transferowej. Ta operacja dokona się najpóźniej po 14 dniach roboczych. Można też zlecić transfer środków:
· z PPE (posiadacza) do IKE (posiadacza) – możliwe w sytuacji rozwiązania stosunku pracy z pracodawcą prowadzącym PPE
· z IKE/PPE/PPK (członka rodziny) do IKE (posiadacza) w przypadku, gdy członek rodziny zmarł
Najczęściej dokonuje się transferu środków pieniężnych (po wycenie instrumentów finansowych). Może być inaczej, gdy oszczędzanie (posiadacza lub członka rodziny) odbywało się w ten sam sposób, np. kupując ETF-y w ramach rachunku maklerskiego, a wymiana lub przeniesienie następuje w zakresie wyboru nowego domu maklerskiego prowadzącego rachunek IKE/IKZE. W tym jednak przypadku może pojawić się prowizja za przeniesienie aktywów finansowych.
Kto może założyć IKE/IKZE? Czy są jakieś ograniczenia?
Inwestowanie w IKE/IKZE można rozpocząć niemal w każdym wieku. Ustawodawca nałożył tu tylko jedno ograniczenie. Należy mieć ukończony 16 rok życia i w przypadku osób małoletnich otrzymywać dochody z pracy. Jednocześnie wpłat na IKE mogą również dokonywać osoby będące obywatelami innych państw. Nie ma górnej granicy wieku.
W przypadku IKZE, w zależności od tego jaka jest forma Twojego zatrudnienia (umowa o pracę czy prowadzenie działalności gospodarczej) będziesz miał inny limit roczny wpłat.
Założenie IKE bądź IKZE możliwe jest bez względu na to, czy jesteśmy już uczestnikiem innego programu emerytalnego. Jedyne o czym musisz pamiętać, to fakt, że wolno mieć tylko jedno IKE i jedno IKZE.
Gdzie gromadzić oszczędności na emeryturę w pierwszej kolejności?
IKE czy IKZE? Jeśli rocznie nie oszczędzasz tyle, ile wynoszą łącznie limity na IKE oraz IKZE, możesz zastanawiać się, które rozwiązanie będzie dla Ciebie korzystniejsze. To zależy od efektywnej stawki podatku dochodowego od osób fizycznych, którą płacisz. Im stawka jest wyższa, tym Twoje oszczędności będą większe, a przewaga IKZE wyraźna. Zgodnie z wyliczeniami Mateusza Samołyka, progiem, który czyni obojętnym, które rozwiązanie wybrać jest stawka 12%. Gdy płacisz podatek większy niż 12% wybierz najpierw IKZE, jeśli równy bądź mniejszy IKE.
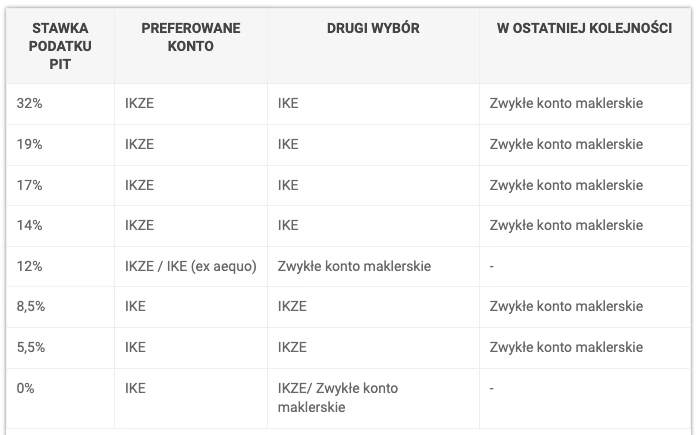
Źródło: https://inwestomat.eu/czy-konto-ikze-sie-oplaca/
Pamiętaj, że warto oszczędzać i gromadzić dodatkowe oszczędności emerytalne. Wybór formy oszczędzania zależy od Twoich możliwości i preferencji.
Źródło ilustracji tytułowej: unsplash.com/plus/


