


Każdy z nas miał kiedyś dylemat czy kupuje walutę kraju, do którego zamierzał wyjechać na wakacje w odpowiednim momencie. Podobny stan przeżywał, gdy po powrocie pozbywał się zbędnych banknotów i zastanawiał się czy sprzeda je po dobrym kursie.
Ryzyko walutowe zwane też kursowym polega na prawdopodobieństwie wystąpienia zmiany ceny jednej waluty do drugiej. W przypadku inwestycji, obserwuje się wpływ tej zmienności na wartość aktywów inwestorów.
Spis treści
W jaki sposób inwestorzy mogą być narażeni na ryzyko walutowe?
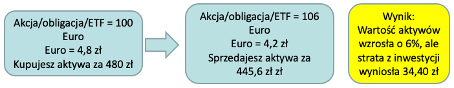
Podejmując decyzję zakupu a później sprzedaży aktywów denominowanych (wyrażonych) w innej walucie niż krajowa musisz dokonać przewalutowania (zamiany złotego na np. euro bądź odwrotnie euro na złotego). W czasie, gdy utrzymywałeś te aktywa w swoim portfelu cena złotego do euro mogła się zmienić. Wynik tej transakcji będzie zależał od zmiany cen aktywów, ale również deprecjacji (osłabienia) bądź aprecjacji (umocnienia) złotego wobec euro. Omawiane zjawisko ilustruje grafika.
Drugą okolicznością, którą należy rozpatrywać w kontekście ryzyka walutowego jest sytuacja, która dotyczy spółki prowadzącej działalność na rynku międzynarodowym. Jeśli mamy akcje tej spółki, w zależności od tego czy w jej modelu biznesowym przeważa import czy eksport, narażamy się na zmienność widoczną w jej wyniku finansowym. Gdy spółka eksportuje swoje produkty/usługi wytwarzane w Polsce, a polski złoty słabnie, to jest to dla niej korzystna sytuacja. Ale w tym samym momencie dla spółek importerów podnosi ich koszty zakupu (więcej złotych muszą przeznaczyć na zakup jednostki innej waluty, w której przeprowadzą transakcję). Dodatnie bądź ujemne różnice kursowe zwiększają bądź zmniejszają osiągany zysk. W skrajnym wypadku doprowadzą do wystąpienia straty. Wypracowany przez spółkę wynik finansowy (zysk bądź strata) przełoży się ostatecznie na cenę akcji na giełdzie. A to wpłynie na osiąganą przez nas stopę zwrotu.
Czy ryzyka walutowego należy się bać?
Ryzykiem, w tym walutowym można zarządzać. Zarządzanie ryzykiem polega najczęściej na wykonaniu jednej z poniższych czynności:
· unikaniu,
· zabezpieczaniu się przed jego wystąpieniem (tzw. hedging),
· przeniesieniu na kogoś innego (polisa ubezpieczeniowa),
· akceptacji.
Najprostszą metodą uniknięcia tego ryzyka jest wybieranie do portfela takich aktywów, które są jego pozbawione – występują w polskim złotym.
Przed ryzykiem walutowym można się zabezpieczyć stosując takie instrumenty finansowe, jak kontrakty terminowe czy opcje walutowe. Jest to jednak niewygodne, bo ich konstrukcja wymaga wskazania daty wyjścia z inwestycji, a to zwykle jest trudne.
Dobieranie do portfela aktywów wyrażonych w różnych walutach (dywersyfikacja walutowa) jest również metodą, jeśli nie zabezpieczenia się przed tym ryzykiem, to z pewnością jego ograniczenia. Podobnie będzie z tzw. uśrednianiem wejścia (szczególnie przy wieloletnim pasywnym inwestowaniu z regularnymi dopłatami) oraz wyjścia z inwestycji. Zaawansowani inwestorzy zabezpieczają się przed wpływem zmienności waluty stosując margin (pożyczkę od swojego brokera).
Jeśli nie potrafimy lub nie możemy zabezpieczyć się sami, zawsze możemy wybrać produkty, które takie zabezpieczenie (hedging walutowy) mają wpisane w swojej konstrukcji (np. większość funduszy oferowanych przez TFI i część ETF-ów). Musisz wiedzieć, że wówczas pobierane przez nie opłaty będą wyższe niż dla porównywalnych produktów niezabezpieczonych walutowo.
Ostatnią metodą jest akceptacja. Możesz przyjąć do wiadomości, że ryzyko walutowe występuje i nie przejmować się nim. Biorąc pod uwagę, że nasza waluta w długim okresie częściej gorzej sobie radzi niż waluty dużych gospodarek, to stopa zwrotu aktywów wyrażone w tych walutach najprawdopodobniej, dzięki aprecjacji tych walut wzrośnie.
Poniższa grafika ilustruje zmienność różnych walut wobec dolara za ostatnie 10 lat. Przez ten czas polski złoty zdeprecjonował się wobec dolara o 29,1%. Innymi słowy polskiemu inwestorowi utrzymywanie aktywów denominowanych w dolarze amerykańskim po dziesięciu latach przyniosło 29,1% stopy zwrotu tylko ze względu na zmianę kursu walutowego na parze USD.PLN.
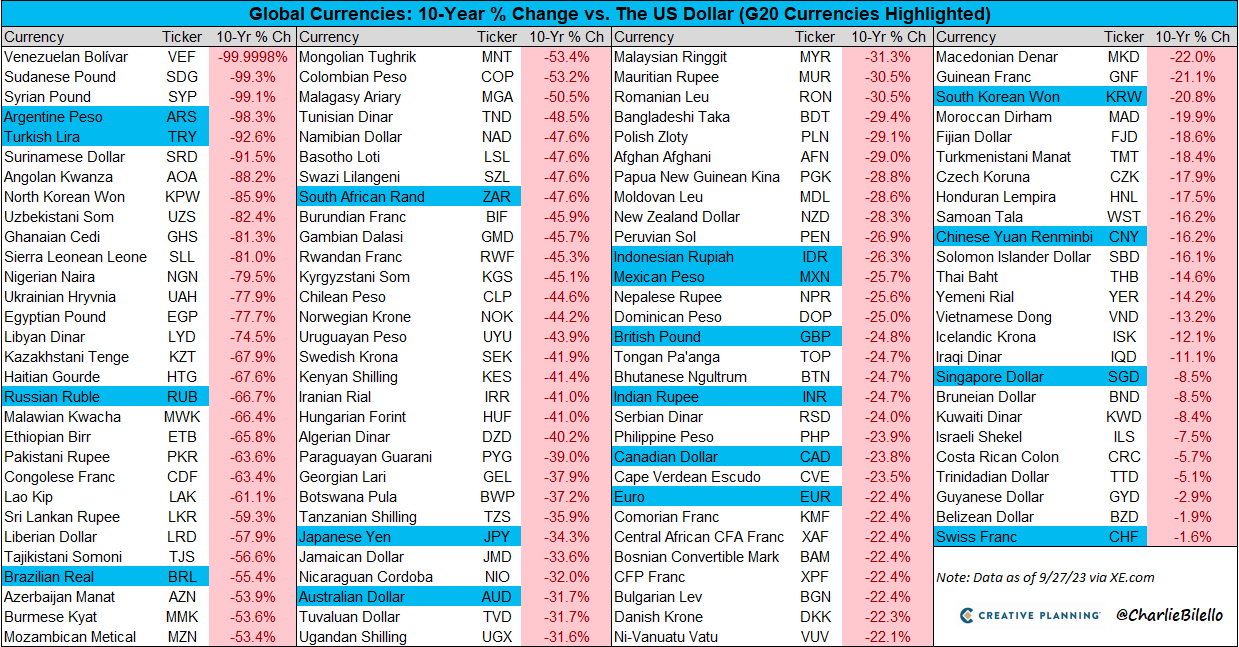
Źródło: bilello.blog
Pamiętaj, że nie jest to jednak reguła. Będą okresy, gdy ryzyko walutowe doprowadzi do straty na kursie.
Kiedy zabezpieczać się przed ryzykiem walutowym?
Będzie to zależało od tego jaki jest Twój horyzont inwestycyjny, jaka będzie przyszła waluta konsumpcji oraz jakie aktywa masz w portfelu i jakiej oczekujesz od nich roli.
Odnośnie do horyzontu inwestycyjnego, co do zasady częściej sięgamy po zabezpieczenie walutowe w krótkim niż długim okresie.
Jeśli w przyszłości planujesz wyprowadzkę do kraju, w którym będziesz posługiwać się walutą dominującą w Twoim portfelu inwestycyjnym, nie masz potrzeby stosować hedgingu. Podobna sytuacja będzie mieć miejsce, jeśli inwestujesz w euro i obstawiasz scenariusz, że w przyszłości, w której będziesz korzystał ze środków z Twoich inwestycji Polska będzie w strefie Euro.
W przypadku aktywów o dużej zmienności, trzymanych w relatywnie długim okresie ryzyko walutowe jest w zasadzie pomijalne i nie warto podnosić kosztów portfela, żeby się przed nim zabezpieczać. Tak będzie w sytuacji choćby części akcyjnej. Inna sytuacja ma miejsce w przypadku obligacji, które co do zasady mają stabilizować nam portfel inwestycyjny (redukować zmienność). W tym przypadku powinniśmy kupować obligacje emitowane w naszej walucie bądź zabezpieczone przed ryzykiem kursowym. Tym samym, najlepszym wyborem dla polskiego inwestora będą obligacje oszczędnościowe lub rynkowe z indeksu TBSP (dostępnym w funduszach inwestycyjnych TFI oraz funduszu ETF).

Źródło: : https://www.bankeronwheels.com/in-which-currency-should-i-buy-etfs/
Podsumowanie
Ryzykiem walutowym można zarządzać. Zabezpieczenie walutowe (hedging) będzie generowało dodatkowe koszty. Zawsze dokonaj bilansu korzyści i strat. Odpowiedz sobie na pytanie czy warto ponosić dodatkowy koszt. Ryzyko walutowe już samo w sobie jest kosztem. Czy nie zamienisz w ten sposób przysłowiowej „siekierki na kijek”. Gdy budujesz klasyczny długoterminowy portfel inwestycyjny składający się z akcji i obligacji. Tylko do części obligacyjnej zastosuj hedging walutowy lub lepiej kup polskie obligacje oszczędnościowe lub te notowane na rynku. Unikniesz w ten sposób ryzyka kursowego.


