


Ostatnio słowo inflacja jest odmieniane przez wszystkie przypadki. Skąd się bierze inflacja? Kto na niej korzysta a kto traci? Dlaczego tak się dzieje? Jak chronić pieniądze przed inflacją? To pytania, które stawia sobie teraz wielu Polaków. Odpowiadamy!
Spis treści
Czym jest inflacja?
W najprostszy sposób można powiedzieć, że Inflacja to postępujący spadek siły nabywczej pieniądza i związany z nim wzrost cen.
Inflacja w Polsce mierzona wskaźnikiem CPI od dłuższego już czasu znajduje się powyżej celu, przyjmowanego na poziomie 2,5% +/- 1 punkt procentowy. Wskaźnik cen towarów i usług konsumpcyjnych CPI (potocznie zwany inflacją) jest wyliczany przez Główny Urząd Statystyczny (GUS) na podstawie tzw. statystycznego koszyka zakupów.

Źródło: Główny Urząd Statystyczny
Inflacja na poziomie 6,6% nadal jest wysoka. Rząd RP w projekcie budżetu na 2024 zakłada, że średnio dla całego 2024 r. inflacja utrzyma się właśnie na takim poziomie.
Jeśli inflacja utrzymywała by się na poziomie 6,6% przez wiele lat, to Twoje środki pieniężne stracą połowę wartości po niecałych 11 latach! Gdy inflacja wynosiłaby 18% już po 4 latach zgromadzone przez Ciebie pieniądze warte będą tylko połowę.
Czy inflacja dla wszystkich jest niekorzystna? Czy ktoś może skorzystać z wysokiej inflacji? Jak dbać o własne pieniądze w sytuacji inflacji podwyższonej?
Jak to jest z tą inflacją?
Beneficjentem inflacji jest skarb państwa. Państwo zaciąga dług przede wszystkim na stały procent, stąd relatywnie krótkie epizody inflacji są dla finansów państwa korzystne. Inflacja ułatwia rządom wychodzenie z długu, podwyższa nominalne PKB i podnosi wpływy budżetowe. Nie bez powodu inflacja nazywana jest często ukrytym podatkiem, którego nie trzeba przegłosowywać w Sejmie. My, obywatele częściej jednak tracimy na skutek występowania tego zjawiska, bo rzadko nasze wynagrodzenia są indeksowane inflacją.
Inflacja jest wrogiem szczególnie dla osób posiadających oszczędności zgromadzone w gotówce. Będzie systematycznie obniżać wartość pieniądza. Utrudni też działania podejmowane, żeby utrzymać rzeczywistą wartość i zabezpieczyć oszczędności. Większość z nas trzyma oszczędności na lokacie w banku bądź koncie oszczędnościowym. Przy inflacji na poziomie 6,6%, lokata (konto oszczędnościowe) bank powinien oferować stopy procentowe na poziomie 8,15% (uwzględniając „podatek Belki”), żeby utrzymać wartość zgromadzonego kapitału. Nie mówiąc o jakiejkolwiek stopie zwrotu (zysku).
Każdy ma swoją własną inflację
Miara inflacji podawana przez urzędy statystyczne wskazuje statystyczny poziom zmian cen w gospodarce na podstawie ustalonego przeciętnego koszyka dóbr i usług. Każdy z nas ma inną sytuację, inne dochody, a także swój własny koszyk wydatków. W inny, zindywidualizowany sposób podejmujemy decyzje finansowe. Mieszkamy w różnych częściach kraju, co też ma niebagatelny wpływ na nasze zarobki i koszty życia. Wszystkie te zależności powodują, że każdy z nas ma swoją własną inflację. W Polsce nikt nie mierzy inflacji regionalnej, tak jak np. w Stanach Zjednoczonych Ameryki. Tam zdefiniowano 500 najczęściej kupowanych towarów przez mieszkańców każdego stanu i stworzono w ten sposób Chapwood Index – miarę zróżnicowania kosztów życia w zależności od miejsca zamieszkania.

Źródło: https://chapwoodindex.com/
Wartym odnotowania jest fakt, że rzeczywista inflacja w największym miastach w USA była w przeciętnym portfelu ich mieszkańców w 2022 r. wyższa niż dla całego kraju. Według danych OECD inflacja w USA w 2022 r. wyniosła niewiele ponad 8%.
Jak zmniejszać własną inflację?
Czy Twój wskaźnik inflacji będzie większy, czy mniejszy od oficjalnego zależeć będzie między innymi od Twojego podejścia do wydatków. Czy potrafisz ograniczyć swoje wydatki do zwykłych codziennych potrzeb, czy masz skłonność do nadmiernej konsumpcji? Ile jesteś w stanie oszczędzić?
· Wybieraj produkty z głową – każdy z nas kieruje się swoimi kryteriami. Generalnie jednak warto działać zgodnie z zasadą „kupuj dobrą jakość”. Pozorna oszczędność może w dłuższym terminie przynieść więcej szkody. Gdy renoma marki potwierdza dobrą jakość produktu, nie wahaj się wydać więcej. Z drugiej strony nie odrzucaj bezrefleksyjnie produktów „no name”. One nie muszą być gorszej jakości. Sprawdź np. marki supermarketowe produktów spożywczych i porównaj z ich markowymi odpowiednikami.
· Kupuj w odpowiednich miejscach – porównaj ceny tego samego produktu w rożnych sklepach. Może warto kupić go online przy okazji korzystając z moneybacku, kodów rabatowych bądź innych promocji?
· Płać z korzyścią dla siebie – wykorzystaj możliwości posiadanych kart płatniczych. Rozejrzyj się za zwrotem za transakcję wykonaną kartą. Załóż konto z większą liczbą korzyści, które pozwoli Ci obniżyć wydatki.
· Zrezygnuj z wydatków, których nie musisz ponosić – rzuć palenie! Jeśli jeszcze tego nie zrobiłeś, zredukuj liczbę opłacanych abonamentów (w tym być może za telewizję, której nie oglądasz). Łatwiej to zrobić, gdy zaczniesz zapisywać swoje miesięczne wydatki.
· Więcej oszczędzaj – jeśli dostaniesz podwyżkę, nie przeznaczaj tego na dodatkowe wydatki, na które wcześniej nie było Cię stać. Nie wpadnij w pułapkę inflacji kosztów życia (zwiększania swoich wydatków wraz ze wzrostem dochodów). Zwiększaj oszczędności i inwestuj.
Uważaj na shrinkflację (downsizing)
Pojęcie shrinkflation powstało na podstawie dwóch wyrazów shrink (kurczyć się) i flation (spłaszanie). Oznacza zjawisko obniżania wielkości produktu z powodu wzrostu kosztów produkcji, na które składa się wzrost cen: surowców, energii, kosztów pracy oraz wzrost obciążeń podatkowych.

Zmiany w wadze popularnych batonów w USA pomiędzy 2014 a 2018
Celem nadrzędnym tej praktyki jest utrzymanie niezmienionej ceny towaru. Projektuje się więc mniejsze opakowania, tak aby wizualnie wielkość produktu była na zbliżonym poziomie.
Żeby uchronić się przed shrinkflacją zwracaj uwagę na wagę i objętość kupowanych produktów. Ponieważ nie masz wpływu na zjawisko shrinkflacji, pocieszający może być Ciebie fakt, że jest ono lepsze niż skimpflacja, która polega na zmianie receptury na surowce gorszej jakości i tańsze składniki.
Jak chronić oszczędności przed inflacją?
Krótka odpowiedź brzmi: inwestując je w odpowiednie klasy aktywów. Czy to będą obligacje, akcje, fundusz inwestycyjny, mieszkania na wynajem, decyduje Twoja wiedza, doświadczenie i skłonność do zaakceptowania określonego poziomu ryzyka. O tym będziemy pisać szczegółowo, omawiając instrumenty finansowe.
Odpowiedź nieco dłuższa jest taka, że inwestowanie wymaga poznania siebie (swoich oczekiwań, tolerancji na ryzyko, czy horyzontu inwestycyjnego). Musisz też poznać aktywa inwestycyjne oraz czynniki determinujące ich zachowania rynkowe. Z pewnością wymaga to wiedzy i przygotowania. Niemniej jednak innej drogi, aby ochronić zgromadzone pieniądze przed inflacją nie ma. No może poza jednym wyjątkiem, na który zwraca uwagę Warren Buffet:
„Najlepszym sposobem jest inwestowanie w siebie i swoje umiejętności, bo to gwarantuje, że nie stracisz swojej pozycji w gospodarczym torcie, niezależnie od wartości waluty. Ale drugim najlepszym sposobem ochrony przed inflacją jest kupienie sobie wspaniałego biznesu”.
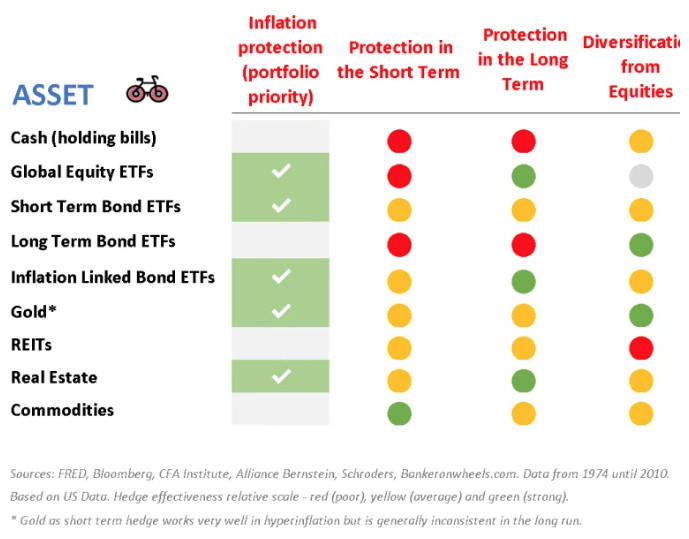
Aktywa, na które trzeba zamienić swoje zgromadzone w gotówce oszczędności, aby ochronić je przed skutkami inflacji, w sposób syntetyczny prezentuje grafika pochodząca z portalu bankeronwheels.com
Źródło: https://www.bankeronwheels.com/how-to-protect-against-inflation/
Inwestowanie w nieruchomości, obligacje, akcje, fundusze, walutę czy złoto?
Jeśli chcesz chronić swoje pieniądze przed inflacją, trzymanie ich na lokacie a tym bardziej na rachunku rozliczeniowym, nie jest najlepszym rozwiązaniem. Pozostaje inwestowanie. Ale w co zainwestować? Jak robić to bezpiecznie? Nie ma jednej, uniwersalnej odpowiedzi. Przed inflacją chronią w długim okresie inwestycje w akcje i nieruchomości. Są okresy, kiedy chronią też obligacje i pod pewnymi warunkami złoto. Pamiętaj, że ochrona oszczędności przed inflacją musi się zacząć, zanim jeszcze to zjawisko przybierze na sile. Rozważny inwestor zwraca uwagę na dywersyfikację swojego portfela. Działaj zgodnie z zasadą „mądry Polak przed szkodą”. Jeśli zjawisko inflacji zastanie Twoje oszczędności niezainwestowane, leżące na rachunku bankowym, straty będą duże. Wtedy pospieszne zamienianie ich na wartościowe aktywa niewiele zmieni.
Temat jest zbyt obszerny, by zawrzeć odpowiedź w jednym wpisie. W serwisie Silversurfers.pl znajdziesz podstawowe informacje o produktach finansowych, jak fundusze inwestycyjne, IKE/IKZE, ETF-y, itd. Przejdź do kategorii Prawo i Finanse, żeby znaleźć wszystkie wpisy dotyczące tej tematyki.
Zapisz się do newslettera, to nie przegapisz kolejnych odcinków cyklu.
Źródło ilustracji tytułowej: unsplash.com/plus/


