


Obligacje skarbowe to forma pożyczki zaciąganej przez Skarb Państwa. To, obok lokat, najbezpieczniejsza forma lokowania kapitału. Masz do wyboru dwa rodzaje obligacji skarbowych: detaliczne (oszczędnościowe) oraz rynkowe.
Spis treści
Ryzyko inwestowania w obligacje Skarbu Państwa
Głównym ryzykiem, które należy rozpatrywać jest ryzyko kredytowe. W dużym uproszczeniu polega ono na tym, że emitent nie będzie w przyszłości w stanie spłacić swojego zobowiązania. Jeśli mamy zaufanie do państwa i jego wypłacalności, ryzyko jest pomijalne. Zwróć uwagę, że to samo państwo, za pomocą Bankowego Funduszu Gwarancyjnego (nadzorowanej przez siebie instytucji) gwarantuje, że jeśli upadnie bank, a Ty miałeś w nim swoje pieniądze, to zwróci Ci je do równowartości w złotych 100 tys. EURO. Jeśli nie obawiasz się trzymania pieniędzy w banku, to tym bardziej nie masz się czego bać inwestując w obligacje skarbowe.
Jeśli zainwestujesz w obligacje Skarbu Państwa notowane na rynku (rynkowe), to musisz wziąć jeszcze pod uwagę ryzyko stopy procentowej. Wiąże się ono z oddziaływaniem zmiany stopy procentowej na rynku z ceną notowanej na nim obligacji. Mechanizm występowania tego ryzyka, tj. zależności pomiędzy ceną a rentownością opisałem w artykule „Podstawy inwestowania w obligacje – nie tylko skarbowe„
Obligacje detaliczne
Oferta detalicznych obligacji Skarbu Państwa skierowana jest do inwestorów indywidualnych. W celu ułatwienia inwestycji cena jednej obligacji jest niska i wynosi 100 zł. Szczegółowy wykaz oferowanych instrumentów znajdziesz na stronie www.obligacjeskarbowe.pl Składają się na nią następujące rodzaje obligacji:
– o oprocentowaniu stałym (OTS, TOS*)
– o oprocentowaniu zmiennym zależnym od rynkowej stopy procentowej (ROR, DOR)
– o oprocentowaniu zmiennym zależnym od wskaźnika inflacji (CPI) (COI, EDO, ROS, ROD)
*Każda obligacja ma nazwę zapisaną według formatu OTS0524 – pierwsze trzy litery oznaczają rodzaj i serię (w tym przypadku obligacje 3-miesięczne stałoprocentowe), kolejne dwa znaki miesiąc wykupu obligacji, a następne rok wykupu.
Zwróć uwagę, że nie musisz czekać do dnia wykupu obligacji. Możesz wcześniej odzyskać swoje środki. Wystarczy, że zgłosisz chęć przedterminowego wykupu obligacji. Koszt, który będziesz musiał wówczas ponieść wynosi od 0,7 zł do 2 zł od sztuki obligacji w zależności od konkretnego posiadanego rodzaju. Po około 7 dniach po złożeniu przez Ciebie dyspozycji środki wrócą na Twoje konto. Ten mechanizm powoduje, że obligacje detaliczne świetnie sprawdzą się jako forma ulokowania kapitału trzymanego „na czarną godzinę” (poduszki bezpieczeństwa). Zauważ, że zrywając lokatę tracisz wszystkie narosłe odsetki. W przypadku przedłożenia obligacji do wcześniejszego wykupu możesz odzyskać odsetki powyżej opłaty związanej z ich zerwaniem (z wyjątkiem obligacji OTS).
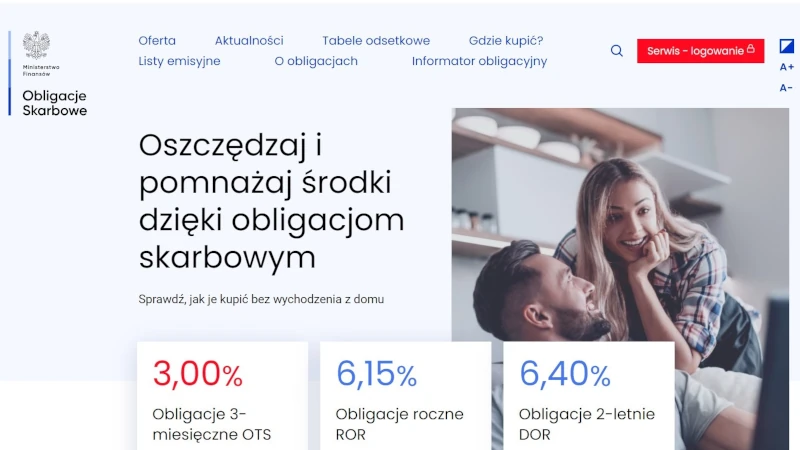
Możesz kupić obligacje skarbowe bez ponoszenia dodatkowych kosztów u agentów emisji, którymi są jednostki dwóch banków:
Przez Internet za pośrednictwem:
· https://www.obligacjeskarbowe.pl/
· https://www.pkobp.pl/klient-indywidualny/oszczedzanie-inwestycje/obligacje-skarbowe
· W aplikacji mobilnej IKO
· https://www.pekao.com.pl/obligacje-skarbowe.html
· w aplikacji mobilnej PeoPay
Stacjonarnie
· w Punktach Sprzedaży Obligacji PKO Banku Polskiego;
· w Biurach Maklerskich banku PKO BP;
· w Punktach Sprzedaży Obligacji w oddziałach banku Pekao S.A.;
· w Biurach Maklerskich Pekao S.A.
Przez telefon korzystając z infolinii
· PKO BP: 801-310-210 lub (81) 535-66-55;
· Pekao S.A.: (22) 591-22-00;
Obligacje rynkowe
Rynkowe obligacje Skarbu Państwa mogą być emitowane nie tylko przez Ministra Finansów, jak to ma miejsce w przypadku obligacji detalicznych, ale również przez inne podmioty reprezentujące podsektor rządowy sektora finansów publicznych. Zalicza się do nich Bank Gospodarstwa Krajowego (BGK) oraz Państwowy Fundusz Rozwoju (PFR). Wśród notowanych na rynku obligacji przeważają te o stałym oprocentowaniu. Jeśli zainteresowani jesteśmy polskimi, rynkowymi obligacjami Skarbu Państwa, możemy to zrobić w trojaki sposób:
· wybierając konkretną obligację notowaną na rynku Catalyst, a następnie składając zlecenie jej zakupu**
· kupując wybrane jednostki uczestnictwa w dłużnym funduszu inwestycyjnym oferowanym przez TFI (Towarzystwo Funduszy Inwestycyjnych)
· kupując udziały w funduszu ETF (obecnie mamy do dyspozycji dwa BETA ETFBTBSP oraz Beta ETFBCASH)**
**wymagane posiadanie rachunku maklerskiego
Rola obligacji w portfelu (nie tylko skarbowych)
Ze względu na dużą różnorodność obligacji nie można wskazać jednej roli dla tego papieru wartościowego w portfelu. Obligacje mogą:
· stabilizować wahania portfela (ograniczać jego zmienność, gdyż generalnie wykazują się niską korelacją z akcjami) i dywersyfikować jego skład,
· pełnić funkcję redukcji emocji inwestora (jest to behawioralna rola wynikająca z pierwszej wymienionej)
· być instrumentem spekulacyjnym (kupowanym w celu zrealizowania krótkoterminowego zysku),
· dostarczać systematycznie strumieni dopływającej gotówki (podobnie jak akcje dywidendowe).
Gdy usłyszysz, że obligacje powinny znaleźć się w portfelu w celu zmniejszenia jego ryzyka zmienności i dywersyfikacji pamiętaj, że dotyczy to głównie obligacji skarbowych.
Choć i w tym przypadku pozostanie rozstrzygnąć czy tę rolę lepiej spełnią oszczędnościowe obligacje skarbowe, czy ich rynkowe odpowiedniki (wybierane indywidualnie lub znajdujące się w ETFach lub funduszach inwestycyjnych oferowanych przez TFI). Decyzja często będzie miała związek z wyborem konkretnej strategii, w tym horyzontu inwestycyjnego. Przykładowe kryteria w przypadku rozważań takiej decyzji przez polskiego inwestora znajdziesz na grafice. Do porównania wybrano ETF na indeks TBSP (Indeks giełdowy dla obligacji skarbowych notowanych na rynku Treasury BondSpot Poland) oraz cztero- i dziesięcioletnie oszczędnościowe obligacje skarbowe (powszechnie dostępne detaliczne indeksowane inflacją).

Ciekawostka:
Wartość Indeksu TBSP wyliczana jest w Polsce od 29 grudnia 2006 r. Jeśli przyjmiemy, że zainwestowałeś wtedy w obligacje skarbowe odzwierciedlone w jego składzie i trzymałeś tę inwestycję do końca 2023 r. (17 lat) zarobiłbyś na niej 96,05% (Dane za Stooq.pl). Skumulowana zmiana cen w Polsce wyniosła dla tego okresu 75,68% (Dane za officialdata.org). Ta inwestycja pobiła inflację o nieco ponad 20 punktów procentowych.
Podsumowanie
Obligacje detaliczne skarbu państwa są bardzo dobrym instrumentem dla indywidualnego inwestora. Wynika to z ich poziomu bezpieczeństwa (nominalnie nie można na nich stracić), prostoty zakupu, a także praktycznie nie występowania ryzyka stopy procentowej. Świetnie sprawdzają się w roli poduszki bezpieczeństwa (kapitału rezerwowego) oraz jako stabilizująca część portfela inwestycyjnego. Pamiętaj, że możesz w każdej chwili zakończyć inwestowanie. Wybór obligacji będzie zależał od postrzegania przez Ciebie poziomu inflacji i wysokości rynkowej stopy procentowej, a także roli jaką ma pełnić w Twoim portfelu. Prosta macierz decyzyjna, która może Cię zainspirować, została niedawno sporządzona przez Mateusza Samołyka

Źródło: https://inwestomat.eu/w-jakie-obligacje-zainwestowac/
Pamiętaj, że w sytuacji śmierci obligatariusza (właściciela obligacji) posiadane przez niego obligacje wchodzą w skład masy spadkowej i podlegają dziedziczeniu.
Źródło ilustracji tytułowej: unsplash.com/plus/


